当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
販売店で『残クレなら月々2万円台ですよ』と言われて、心が動いた方も多いはずです。でも、あとで損をしないか気になりますよね。
結論から言うと、N-BOXの残クレが得か損かは「金利」と「最後に返すか買い取るか」でほぼ決まります。同じ金利なら、利息の分だけ普通のローンより総額は増えやすいです。
この記事では、2026年7月改良後の価格で残クレとローンの総支払額を並べて、どちらが自分に合うかを判断できるようにしています。
そもそも残クレってどんな払い方?
残クレは「残価設定型クレジット」の略です。数年後の車の価値(残価)を先に決めて、その分を最後に回す払い方なんです。
月々は「車両価格から残価を引いた分」を中心に払います。だから月々の金額が小さく見えるんですね。
残クレは「月々を軽くする代わりに、最後に大きな支払い(残価)が残る」払い方です。利息は残価の分にもかかるので、同じ金利なら総額はローンより増えやすくなります。
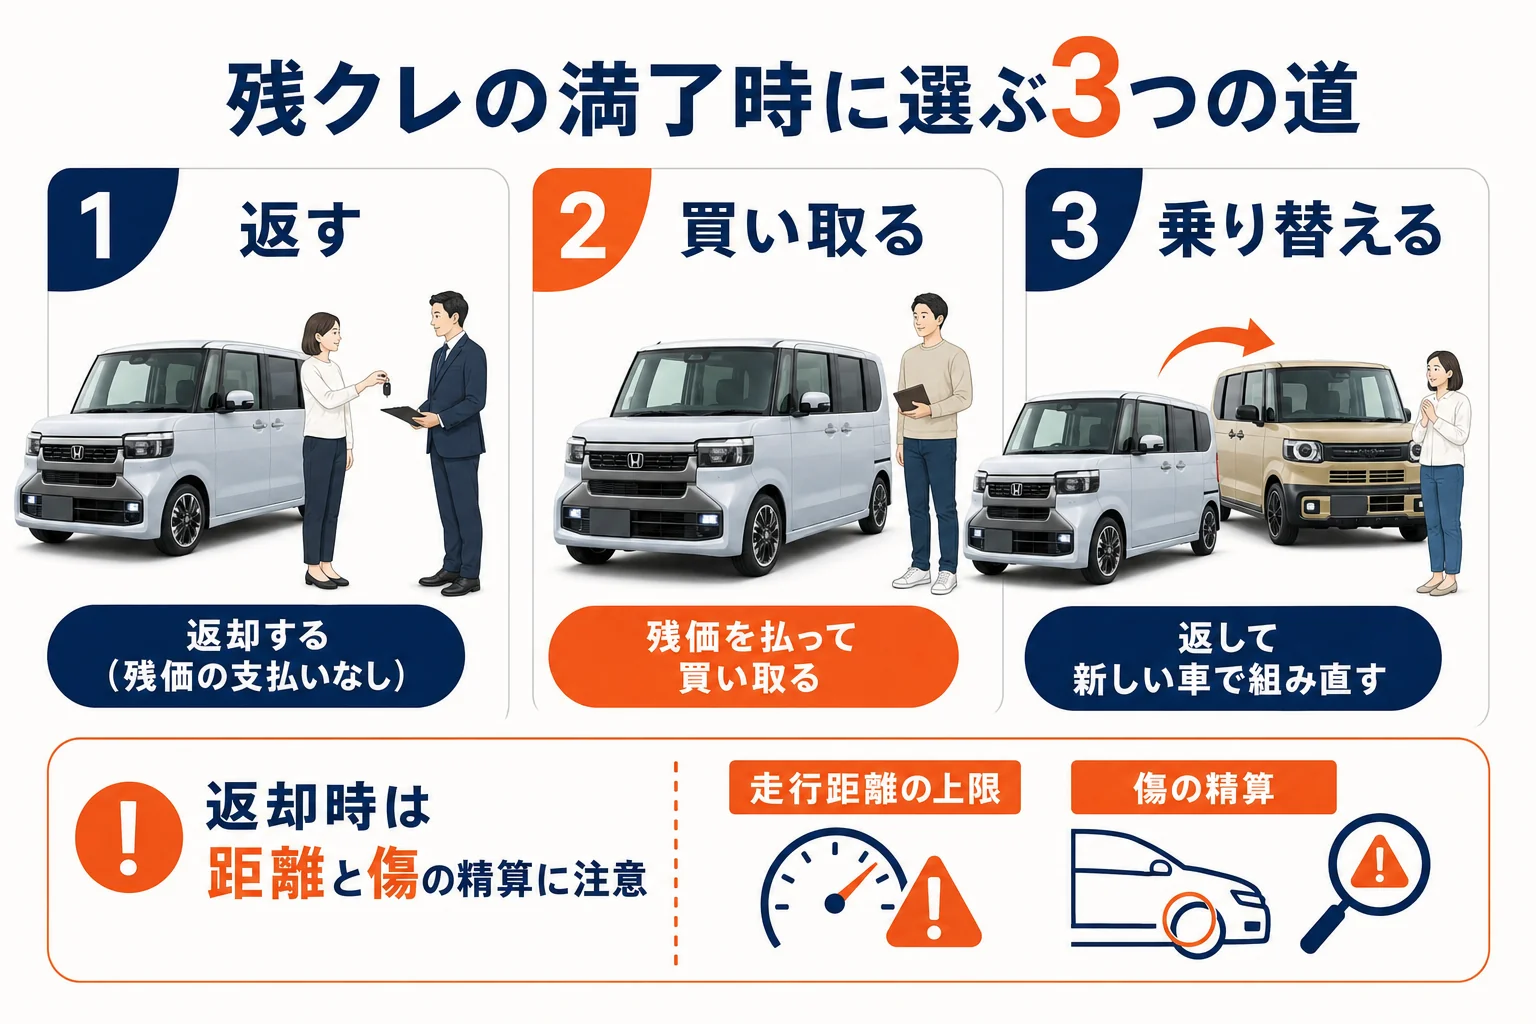
契約が終わる時には、だいたい次の3つから選びます。
- 車を返却する(残価の支払いはなし。ただし精算が出ることも)
- 残価を払って買い取る(一括か、あらためてローンを組む)
- 車を返して、新しい車で残クレを組み直す
『返せば残価を払わなくていいなら、得なのでは?』と思いますよね。
ただ、返すと車は手元に残りません。払ったお金は「その期間乗った代金」になります。
N-BOXで残クレを組むと月々いくら?
ここからは試算です。実際の残価率や金利は、時期・販売店・キャンペーンで変わります。下の前提はあくまで比べるための仮の数字です。
- 車両価格は2026年7月改良後のメーカー希望小売価格(消費税込・FF)
- 頭金0円、ボーナス払いなし
- 諸費用・オプション・値引きは含めない
- 残価率は仮に「3年で50%」「5年で35%」とする
- 金利は仮に年3.9%とする(金利の違いは後の章で比べます)
| タイプ | 車両価格 | 3年(残価50%)の月々 | 5年(残価35%)の月々 |
|---|---|---|---|
| N-BOX(標準) | 176万8,800円 | 約28,900円 | 約23,100円 |
| N-BOX カスタム | 199万4,300円 | 約32,600円 | 約26,100円 |
| N-BOX JOY | 198万1,100円 | 約32,400円 | 約25,900円 |
| N-BOX カスタム ターボ | 243万6,500円 | 約39,900円 | 約31,900円 |
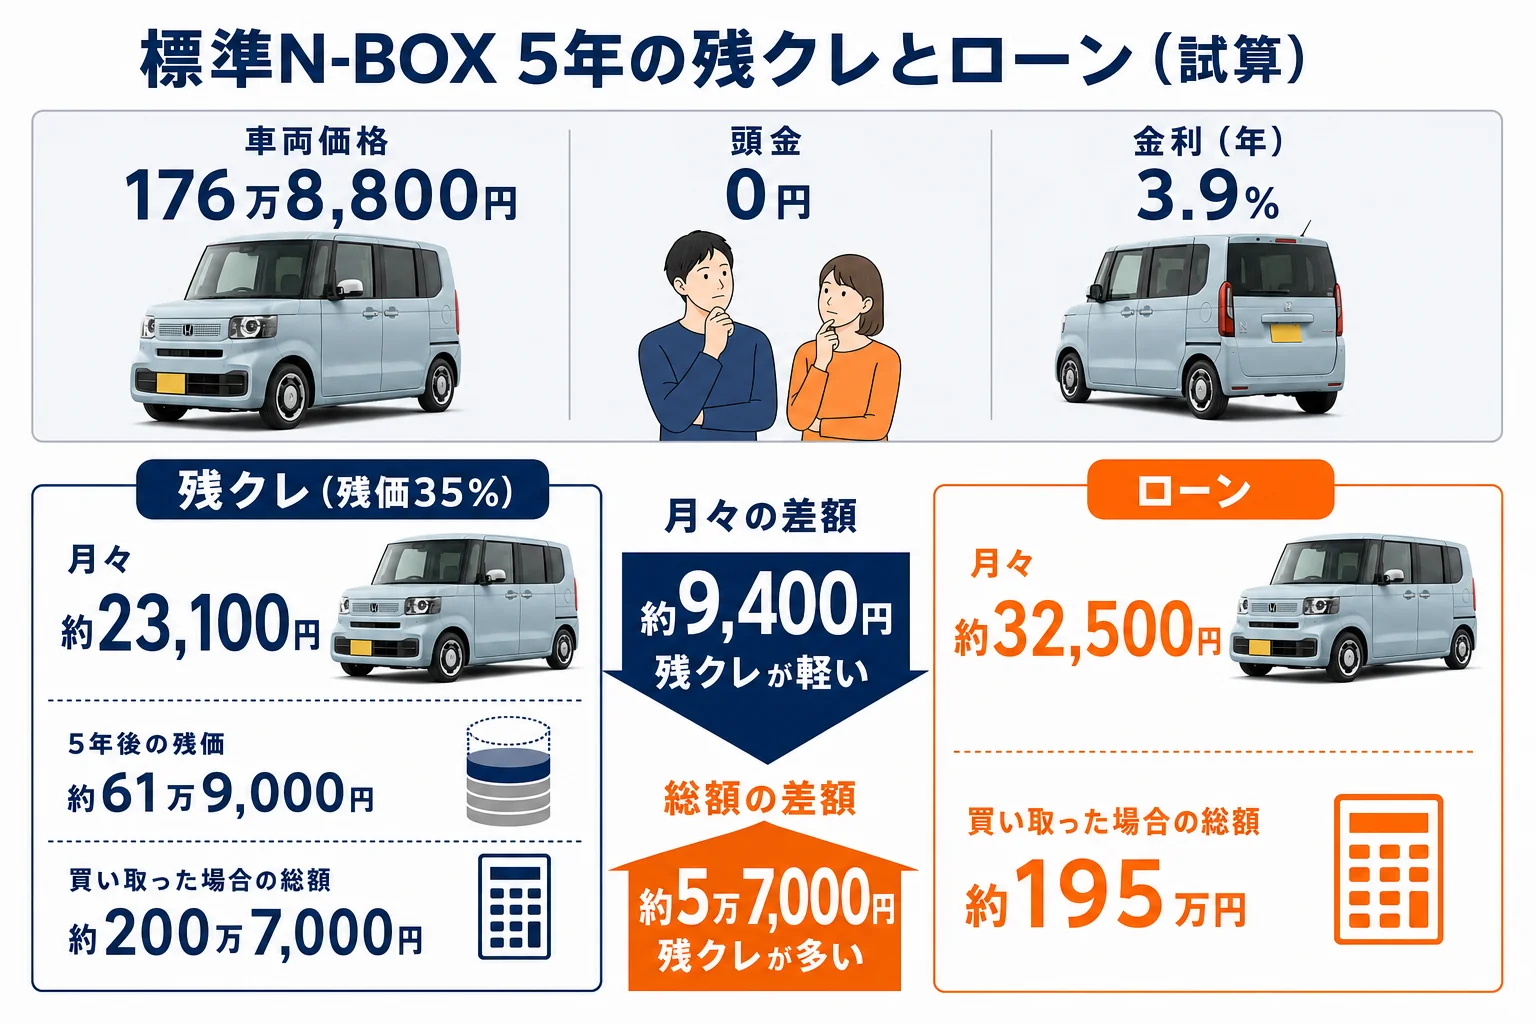
標準の5年なら月々約2万3,000円です。同じ条件の普通のローンは月々約3万2,500円なので、月々で約9,400円軽く見えます。
ここが残クレが選ばれる理由ですね。ただ、5年後には残価の約61万9,000円が残っています。
3年で組むと、月々は約2万8,900円と5年より上がります。その代わり残価は約88万4,000円と大きく、3年後に乗り替えやすい設定なんです。
『何年で組めばいいの?』と迷ったら、次に車を替えたい時期から逆算してみてください。
ローンと総支払額で比べるとどうなる?
月々だけ見ると残クレのほうが楽です。でも大事なのは、最後まででいくら払うかなんです。
標準(176万8,800円)を年3.9%・5年で比べてみます。
| 払い方 | 月々 | 5年間の月々の合計 | 最後に払う残価 | 買い取った場合の総額 | 利息の合計 |
|---|---|---|---|---|---|
| 残クレ(残価35%) | 約23,100円 | 約138万8,000円 | 約61万9,000円 | 約200万7,000円 | 約23万8,000円 |
| 普通のローン | 約32,500円 | 約195万円 | なし | 約195万円 | 約18万1,000円 |
同じ金利で最後に買い取ると、残クレのほうが約5万7,000円多く払う計算です。残価の約62万円にも5年間ずっと利息がかかっているからなんです。
『じゃあ返却すれば安いのでは?』という声もありますよね。こちらも計算してみました。
返却する場合とローン後に売る場合
ローンで買って5年後に売る場合、売却額が残価と同じ約61万9,000円だったと仮定します。
| 払い方 | 払った合計 | 5年後に戻るお金 | 実質の負担 |
|---|---|---|---|
| 残クレで返却 | 約138万8,000円 | なし | 約138万8,000円 |
| ローン後に売却 | 約195万円 | 約61万9,000円 | 約133万1,000円 |
こちらも差は約5万7,000円で、同じ答えになります。つまり同じ金利なら、返しても買い取っても差は利息の分なんです。
残クレの返却では、決められた走行距離を超えた分や、大きな傷・へこみの分を精算することがあります。条件は契約ごとに違うので、契約前に書面で確かめておきましょう。
逆に、5年後の実際の売却額が残価より高くなれば、ローンで買って売るほうが手元に残るお金は増えます。N-BOXの売却額の目安はN-BOXのリセールバリューで年式やタイプ別に見ています。
金利しだいで損得は逆転する
ここが一番大事なところです。残クレは販売店のキャンペーンで、低い金利が出ることがあります。
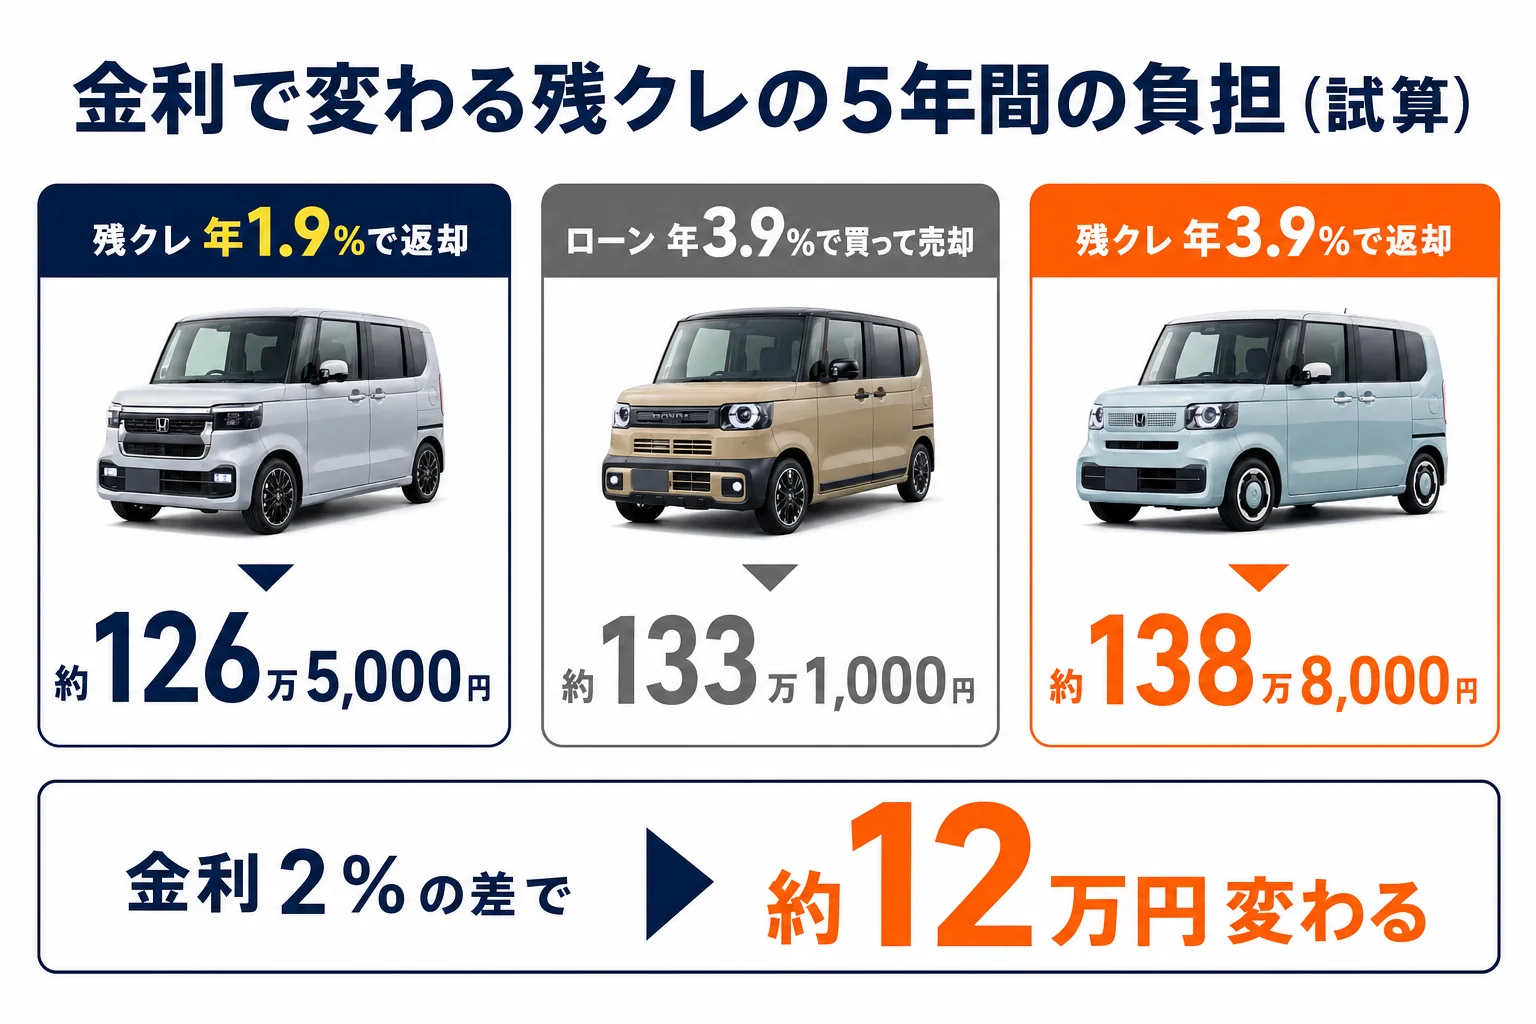
標準・5年・残価35%で、残クレの金利だけ年1.9%に下げた場合を試算してみました。
| 比べる組み合わせ | 5年間の実質負担 |
|---|---|
| 残クレ 年1.9%で返却 | 約126万5,000円 |
| ローン 年3.9%で買って約61万9,000円で売却 | 約133万1,000円 |
| 残クレ 年3.9%で返却 | 約138万8,000円 |
残クレの金利がローンより2%低いと、残クレのほうが約6万6,000円安くなりました。同じ残クレでも、金利が2%違うだけで約12万円の差です。
- 残クレの実質年率(金利)
- 残価の金額と残価率
- 月々の金額とボーナス払いの有無
- 走行距離の上限と、超えた時の精算の決まり
- 満了時に買い取る場合、残価をどう払うか
例えば、商談ではこんなやり取りになることがあります。
「月々2万円台なら払えそうです」
「残価と金利も並べて、5年でいくらになるか見てみましょう」
月々の数字だけで決めず、総額と金利を並べてから比べてみてください。普通のローンの月々はN-BOXのローン月々いくら?頭金別シミュレーションで頭金別に出しています。
頭金を入れると残クレはどう変わる?
『残クレでも頭金は入れたほうがいいの?』と迷う方もいますよね。標準・5年・残価35%・年3.9%で、頭金30万円を入れた場合も試算してみました。
| 頭金 | 月々 | 利息の合計 |
|---|---|---|
| 0円 | 約23,100円 | 約23万8,000円 |
| 30万円 | 約17,600円 | 約20万8,000円 |
頭金30万円で、月々は約5,500円下がります。利息も約3万1,000円減ります。
ただ、残価の約61万9,000円は頭金を入れても変わりません。最後に買い取るつもりなら、その時に払えるかどうかも考えておきましょう。
頭金を多く入れると月々は楽になりますが、手元の現金は減ります。車検や急な修理に備えるお金は残しておくと安心です。
残クレが向いている人・向いていない人
ここまでの数字から、向き不向きを分けてみます。
- 3〜5年ごとに新しいN-BOXへ乗り替えたい
- 年間の走行距離が少なく、距離の上限に余裕がある
- 車をきれいに使う自信がある
- 低金利のキャンペーンが出ている時に買える
- 1台を7年以上長く乗りたい
- 通勤や遠出で走行距離が多い
- 小さな子どもやペットで内装が汚れやすい
- 月々の安さだけで上のタイプを選んでしまう
『月々が安いから、カスタム ターボにしちゃおうかな』と考える方もいますよね。気持ちはよく分かります。
ただ、標準とカスタム ターボでは、5年の残クレでも月々で約8,700円違います。最後に残る残価も約23万円増えます。上のタイプを選ぶ時は、総額の差まで見ておきましょう。
長く乗るつもりなら、残クレより普通のローンや現金のほうが分かりやすいです。毎月定額で税金や車検もまとめたい方は、N-BOXをリース・サブスクで乗る場合の費用も比べてみてください。
残クレで損しないための進め方
最後に、残クレで話を進める時の順番です。実は、残クレでも車両の値引きは交渉できます。
値引きで車両価格が下がれば、月々も総額も一緒に下がるんです。月々の金額から交渉を始めると、値引きがあいまいになりやすいので気をつけましょう。
- 欲しいタイプ・駆動・色を決める
- まず現金払いの前提で値引きと乗り出し総額を出してもらう
- その総額で、残クレとローンの両方の見積もりを出してもらう
- 金利・残価・総支払額を横に並べて比べる
- 2〜3店で同じ仕様を比べてから決める
| 見積もりで並べる項目 | 残クレ | ローン |
|---|---|---|
| 借りる金額 | 記入 | 記入 |
| 実質年率 | 記入 | 記入 |
| 月々 | 記入 | 記入 |
| 最終回(残価) | 記入 | なし |
| 総支払額 | 記入 | 記入 |
こうした表を手元で作っておくと、販売店の説明も聞きやすくなります。
値引きの目安と交渉の順番は、N-BOXの値引き相場と限界額で改良後の実例とあわせて書いています。
- Honda N-BOX 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
N-BOXの残クレは損ですか?
同じ金利なら、残価にも利息がかかる分だけ普通のローンより総額は増えやすいです。この記事の試算(標準・5年・年3.9%)では差は約5万7,000円でした。一方で、残クレに低金利のキャンペーンが付くと逆転することもあります。
残クレの月々はいくらくらいですか?
この記事の仮の前提(頭金0円・年3.9%・5年で残価35%)では、標準で約23,100円、カスタムで約26,100円、カスタム ターボで約31,900円です。実際の金額は残価率と金利で変わるので、見積もりで確かめてください。
残クレの途中で売ったり乗り替えたりできますか?
途中で乗り替えること自体はできる場合が多いですが、その時点の残りの支払いを精算する必要があります。条件は契約ごとに違うので、契約前に確かめておきましょう。
残クレで走行距離を超えたらどうなりますか?
返却する時に、上限を超えた距離に応じて精算するのが一般的です。上限の距離と精算の決まりは契約で違うので、年間の走行距離と照らして選んでみてください。
3年と5年、どちらの残クレがいいですか?
この記事の試算では、標準の3年(残価50%)は月々約28,900円、5年(残価35%)は約23,100円です。3年は月々が高い代わりに早く乗り替えられ、同じ金利のローンとの差も約4万9,000円と5年より小さくなります。乗り替えたい時期で選んでみてください。
残クレでも値引きはしてもらえますか?
車両の値引きは支払い方法と別に交渉できます。先に現金払いの前提で総額を出してもらい、その総額で残クレを組むと比べやすいです。
まとめ
- 残クレは月々が軽い代わりに、最後に残価が残る払い方
- 標準・5年・年3.9%の試算では、月々は約23,100円でローンより約9,400円軽い
- 同じ金利なら、返却でも買い取りでもローンより約5万7,000円多い(利息の差)
- 残クレの金利が2%低いと、逆に約6万6,000円安くなる
- 月々ではなく、金利・残価・総支払額を並べて比べる
コメント